


加码AIDC液冷,美的实现从设备供应商到系统交付商转型
加码AIDC液冷,美的实现从设备供应商到系统交付商转型
2026年美的半年报中,楼宇科技板块的增长曲线格外值得解读。集团整体营收2611亿元,同比增长3.5%,旗下楼宇科技业务营收216亿元,同比上涨10.8%。在商用中央空调市场整体承压的大环境下,这份逆势增长,背后的核心驱动力,正是AIDC人工智能数据中心液冷业务的快速突破。
外界大多把美的视作暖通设备厂商,而如今,依托磁悬浮补冷型CDU、风液同源融合架构,叠加顺德液冷智造基地建设、与头部云厂商达成战略合作,美的正在完成身份切换:从单一暖通硬件供应商,转型AIDC热管理一体化系统方案服务商。
维谛、丹佛斯、英维克等玩家早已深耕液冷赛道多年,市场格局趋于稳定。杀入高手云集的高密度算力散热赛道,美的的破局点,不在于单点硬件参数比拼,而是抓住行业正在发生的底层范式转变。
01、AIDC散热变局:设备拼装时代落幕,系统交付成为刚需
AI算力需求爆发,持续拉高单机柜功率密度。传统IDC机柜功率大多维持在4kW级别,当下智算集群单机柜普遍来到40~80kW,部分前沿场景突破100kW。风冷方案的物理瓶颈已经显现,液冷不再是可选的升级项,高密度AIDC落地的必备基础设施。
但当前行业普遍采用碎片化采购模式:冷机、CDU、管路、换热设备分属不同供应商,由集成商现场拼装调试。这套模式在低功率机房尚可运转,放到万卡级智算中心,各类隐患集中暴露。不同厂商设备协议不互通,系统联调难度大,实际运行能效远低于设计指标;项目交付周期不可控;一旦系统出现故障,各供应商责任边界模糊,运维扯皮问题频发。
产业的需求已经悄然改变,甲方不再满足单独采购各类散热硬件,更加看重经过完整联调验证、稳定可靠的一体化热管理方案。谁能提供全链路系统能力,实现设计、设备、调试、运维一体化交付,谁就能掌握竞争主动权。
美的瞄准这个行业痛点,搭建起覆盖方案设计、核心装备自研、项目落地交付的完整业务闭环。战略重心从销售冷机、CDU硬件,转向一次侧冷源、二次侧末端协同联动,搭配AI智能调控的整套热管理系统,为AIDC客户提供完整解决方案。
02、磁悬浮CDU一体机:架构创新,压缩空间并适配渐进式扩容
半年报披露的磁悬浮补冷型CDU,是美的切入AIDC液冷市场的核心产品,也是架构层面的重要创新。
传统液冷系统,冷源机组与CDU冷却分配单元相互独立,依靠板式换热器完成热量传递。美的将磁悬浮冷机与CDU深度集成,省去中间板式换热环节,实现设备一体化。
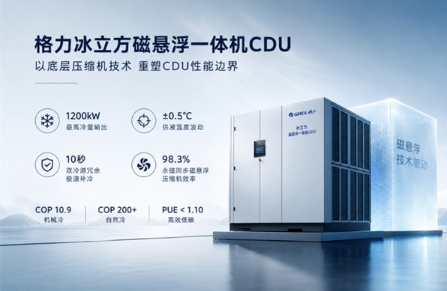
这项创新带来三大核心价值:
其一,大幅缩减机房占用空间。一体化设计相比传统分离方案,机房占地减少70%以上。对于土地、机房空间成本高昂的核心区域算力项目,空间节省带来的综合成本优势极具吸引力。该产品已经在马来西亚超大规模数据中心实现批量落地。
其二,适配智算中心分批上线的建设节奏。AIDC项目大多边建设、上架服务器,机房初期负载仅10%-30%。传统大型冷机在低负载区间能效衰减严重。美的磁悬浮CDU一体机可充分利用自然冷源,在低负载工况维持高效运行,匹配算力中心渐进式扩容的业务特点。
其三,打通全链路控制闭环。传统方案冷机、CDU控制系统相互独立,只负责管控自身设备。美的依托iBUILDING平台,将调控链路延伸至服务器冷却液入口,实现整套液冷系统AI动态调优,保障全链路维持最优能效水平。该产品也斩获智算产业年度AI基础设施创新奖,获得行业认可。
03、底层壁垒:自研磁悬浮压缩机,构建从核心部件到系统的能力
美的磁悬浮离心机国内市场份额达到29.7%,位居行业第一,同比增速超30%。亮眼市场数据背后,核心竞争力来自底层核心部件自研能力。
磁悬浮压缩机是液冷系统的心脏。赛道内不少厂商并不自研机头,选择外购压缩机,只做整机集成。这种模式下,厂商很难针对液冷场景深度定制,设备性能上限受制于上游零部件供应商。美的自研IDC专用磁悬浮压缩机,针对中温水冷、全液冷等不同AIDC工况开发专属版本。叶轮、蜗壳等核心结构均可自主设计调校,不依赖通用型号,能够根据项目的水温、负荷、能效目标做定制化开发。
除核心部件自研之外,完整的系统验证能力是另一层隐形壁垒。美的搭建独立液冷实验室,可完成压缩机、整机到全链路系统的仿真与实测。不仅可以测试设备额定工况表现,还可以模拟机房各类极端、波动工况,提前排查多设备耦合带来的隐性问题。液冷系统长期稳定运行的可靠性,正是在海量边界场景测试中打磨成型。
多数厂商仅能完成单一设备调试,冷源和末端的协同控制是难点。美的依托自研压缩机底层可调特性,预先标定冷源最优出力曲线,匹配泵阀与流量分配策略,让整套系统协同寻优,消除独立设备之间的能效损耗。这项“冷源-末端”协同能力,也是系统交付和简单设备打包最大的区别。
依托这套能力,美的陆续拿下多个海内外标杆项目,国内贵安云计算中心、韩国铁路IT中心、马来西亚超算数据中心等项目落地,持续验证一体化液冷方案的可行性。
04、务实取舍:不盲目跨界配电,以生态补齐方案短板
客观来看,美的进军AIDC基础设施赛道仍存在短板。对比维谛这类综合基础设施巨头,美的优势集中在热管理领域,在配电基础设施方面积累相对有限。
美的没有选择投入巨资从零攻坚配电业务,而是采用“深耕温控主业+产业生态合作”的策略。联合头部配电厂商打造冷电协同方案,聚焦自身热管理核心优势,通过生态伙伴补齐配套能力,避免战线铺得过长。在AIDC产业链中,没有任何一家企业可以包揽全部环节。找准自身长板,用生态补齐短板,是更稳妥的落地路径。这套模式如果持续打磨成熟,美的系统解决方案竞争力还将进一步提升。
05、算力竞赛下半场:散热决定算力上限
AI行业有一个共识:算力比拼,本质绕不开散热。芯片性能再强,一旦热量堆积触发降频,标称算力就无法释放。液冷系统不再是配套附属工程,而是保障算力稳定输出的核心生产系统。美的
AIDC液冷战略路径已经清晰:以自研磁悬浮压缩机为底层根基,以风液同源架构为体系框架,磁悬浮CDU一体机作为市场尖刀,联合生态伙伴完善冷电协同能力,持续在海内外落地算力项目。
AI算力竞争进入深水区,行业比拼的不再只是芯片性能,而是单位能耗能够产出多少算力。散热技术直接决定算力集群稳定运行的天花板。从销售制冷设备,升级为管理算力热量的系统服务商,美的正在AIDC液冷赛道开启一场系统层面的竞争。这场较量,才刚刚拉开序幕。