


LG超亿美金赴美投建液冷工厂,布局北美算力散热
LG超亿美金赴美投建液冷工厂,布局北美算力散热
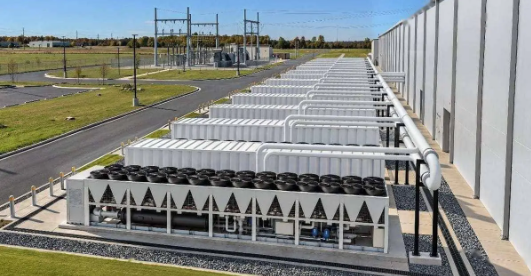
2026年10月1日,LG电子宣布投资1500亿韩元(约1.05亿美元),在美国弗吉尼亚州温莎新建一座冷水机组工厂,同时扩建韩国平泽和昌原的生产线。新工厂预计2027年上半年投产,主要生产AI数据中心所需的空冷式冷水机组。这笔投资的规模在LG的海外制造版图中不算大,但它选择的时间节点和切入方向,值得仔细看一看。
为什么是液冷,为什么是现在
驱动力来自一个简单的物理事实:AI芯片的功耗正在击穿风冷的天花板。单颗AI芯片功耗已突破1000瓦,机柜级服务器功耗达到数百千瓦,传统风冷方案在效率和空间上都已逼近极限。液冷的散热效率可达风冷的10倍到50倍,将芯片核心温度从100℃降至60℃以下。液冷从一个“可选项”变成了“必选项”。
市场数据印证了这种紧迫性。中金公司预测,2026年全球智算中心液冷市场规模将达1147亿元,同比增长273%。Omdia则预计全球数据中心电力容量将从2026年的226GW增至2030年的420GW,其中60%集中在北美。LG把工厂放在弗吉尼亚,直接原因就是那里是全球数据中心最密集的区域之一,当地生产可以显著缩短对北美客户的交付周期。
“Chip-to-Chiller”背后的生态卡位
LG此次布局的真正意图,不在于卖几台冷水机组,而在于嵌入英伟达的AI数据中心供应链。
就在建厂消息公布前三天,LG宣布正式加入英伟达合作伙伴网络,成为供电与散热类目的Preferred Partner。其2.6MW冷却液分配单元已通过英伟达DSX Ready CDU认证,600kW和1MW型号也已完成认证,4.0MW型号正在推进中。CDU是液冷系统的核心枢纽,负责将冷却液精准输送到GPU和CPU的冷板上。拿到英伟达的认证,等于拿到了向全球超大规模数据中心供货的通行证。
LG提出的“Chip-to-Chiller”方案,覆盖冷水机组、CDU、冷板等完整热管理链条,并计划结合LG新能源的电池方案和LG CNS的数据中心设计能力,以“One LG”的方式打包输出。这种从芯片端到冷源端的全栈能力,在竞标大型AI数据中心项目时,确实能降低客户的多供应商整合风险。
一个值得注意的结构性张力
LG的这笔投资,恰好处在一个微妙的地缘政治缝隙中。
今年3月,谷歌派出采购团队专程到中国大陆考察液冷设备,与英维克等中国企业洽谈采购事宜。路透社的报道指出,尽管中美关系持续紧张,中国供应商在全球数据中心液冷产业链中的角色仍在增强,背后是全产业链体系、规模化产能和成本优势。摩根大通预计全球AI服务器液冷系统市场规模将从2025年的89亿美元飙升至2026年的170亿美元以上。
这意味着LG在美国建厂,一部分逻辑是“就近服务”,另一部分逻辑是“供应链替代”。美国客户对中国液冷供应商存在成本依赖,但在政策层面又面临“去风险”压力。LG的弗吉尼亚工厂,本质上是在为北美客户提供一个“政治安全”的选项。但这个选项能否在成本和交付上与中国供应商竞争,目前还是未知数。
冷静看待的几个理由
有几个信号值得保持审慎。首先,LG的数据中心冷却业务仍处于早期商业化阶段。有分析指出,获得英伟达认证只是“拿到了入场券”,并不等于锁定了订单。LG 2025年冷水机组订单增长了三倍,目标收入约7亿美元,但具体的订单积压数据尚未得到确认。
其次,液冷技术路线本身尚未收敛。冷板式、浸没式、喷淋式各有适用场景,LG目前主推的直接芯片冷却方案在存量改造中面临冷板式方案超过85%市场占比的竞争压力。此外,三星也在同步加码数据中心冷却业务,韩国双雄的竞争正在从消费电子延伸到AI基础设施领域。
LG这笔投资的方向选择是清晰的——AI数据中心的液冷需求是真实的、且在快速膨胀。但1.05亿美元的工厂投资,相对于这个市场未来的体量,更像是一次试探性的落子。它能否从英伟达的“认证伙伴”变成真正的核心供应商,取决于接下来一到两年的订单兑现。