


订单排至2027年!液冷何以从选配升级为算力中心标配
订单排至2027年!液冷何以从选配升级为算力中心标配
上海证券报9月28日的报道里有一组数字值得停下来看:AI服务器液冷订单排到2027年,多家公司紧急扩产,营收增速超过400%。金富科技董秘原话是"订单十分饱和,已排期至2027年"。这家公司今年4月刚花5.71亿收购了两家佛山零部件厂,切入液冷赛道,半年后产能就跟不上交付了。
这不是某一家公司的故事。英维克在手订单85亿以上,Supermicro发布了Vera Rubin全液冷方案,从冷板到CDU再到冷却塔整个栈都配齐了。TrendForce的预测更直接:液冷在AI芯片中的渗透率,将从2025年的33%提升到2026年的53%,2027年逼近60%。
为什么是现在?答案不复杂——GPU太热了。
风冷的物理极限在哪
传统数据中心用风冷散热:空调把冷空气送进机柜,服务器风扇把空气吹过芯片表面带走热量。这套体系跑了二十年,单机柜功率从几kW升到十几kW,勉强够用。
但AI服务器打破了这个节奏。一颗GPU功耗从H100的约700W,到GB200的约1000W,再到下一代Vera Rubin预计突破1500W。一个机柜塞8颗到16颗GPU,单机柜功率直接冲到40kW到80kW。风冷系统在这个功率密度下已经很难压得住——你可以加大风扇、降低送风温度,但空调能耗会指数级上升,数据中心的PUE(电能利用效率,越接近1越好)会被拉到1.5以上甚至更高。
这就是行业共识的转折点:单机柜功率超过30kW以后,风冷在工程上就开始变得不经济了。而AI集群的主流机柜功率,现在已经在60kW以上。
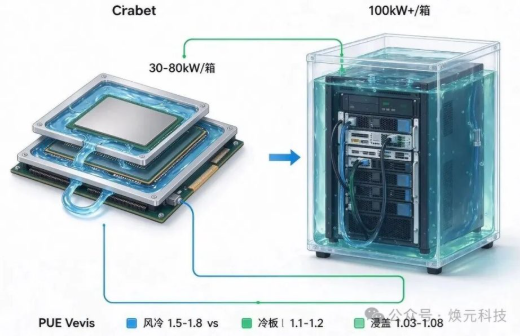
冷板式与浸没式液冷技术路线对比,附PUE参考区间
两条路线在抢市场
液冷不是一个单一技术,当前主流分两条路线。
冷板式液冷是当下的主力,占市场份额约65%。做法很直接:一块金属冷板贴在GPU和CPU表面,冷板内部有流道,冷却液在里面循环带走热量。和芯片保持物理接触但不完全浸没,对现有服务器架构改动小,改造成本大约是整体替换的三分之一到一半。适配单机柜30到80kW的功率区间,PUE可以做到1.1到1.2。存量数据中心改造基本都走这条路。
浸没式液冷是下一代方向。把整个服务器泡在绝缘冷却液里,芯片直接和液体接触,散热效率更高。单相浸没(液体不沸腾)PUE可以低到1.03到1.08,两相浸没(液体沸腾再冷凝)还能更低。但初期投资高、运维复杂,适合新建的超高密度智算中心——单机柜功率100kW以上那种。Google TPU v7(Ironwood)每个Pod部署9216颗液冷芯片,走的就是全浸没路线。
短期看冷板式占优,因为存量改造市场大;长期看浸没式在新建高密度场景里成本更优。两条路线不是替代关系,是按场景分层。
为什么是2026年集中爆发
液冷不是新概念,研究了十几年了。但真正从"可选"变成"必选",是几个变量叠加的结果。
第一是英伟达Vera Rubin量产。Vera Rubin平台2026年1月发布,5月底进入生产爬坡,Q3量产,Q4开始交付。和前代不同,Rubin平台强制要求液冷,不提供风冷选项。这意味着所有采购Rubin GPU的数据中心,从设计阶段就得按液冷来。Supermicro已经发布了从冷板到CDU(冷量分配单元)到冷却塔的全栈方案,支持5MW到GW级部署。
第二是标准落地。首部数据中心液冷国家标准GB/T 48023-2026于2026年7月正式发布,从系统设计、核心部件到部署运维全流程首次有标可依。标准出来了,采购方和供应商就不用再各自赌路线,项目落地速度会明显加快。
第三是政策要求PUE。国内多个地区对新建数据中心的PUE有硬性要求,一线城市要求PUE低于1.25甚至1.2。风冷在高密度机柜上很难达到这个指标,液冷几乎是唯一解。
千亿市场里,谁在赚钱
按机构预测,液冷市场规模2026年突破千亿元,2028年有望达到3000亿元。产业链可以拆成几段看:
— 整机与系统集成:英维克、Supermicro等,提供从机柜到CDU的整套方案,目前订单能见度最高。
— 核心部件:冷板、快接头、CDU、液冷泵。金富科技今年4月收购佛山两家零部件厂,切的就是铜管和精密加工环节。
— 冷却液:单相浸没用的绝缘氟化液或碳氢液,技术壁垒不低,国内还在追赶阶段。
需要注意的是,当前行业竞争格局远未稳定。冷板式技术门槛相对低,新进入者多,价格战已经开始冒头。真正有壁垒的是CDU、快接头和长期运维服务——这些环节需要经过大规模项目验证,不是招工人扩产就能补的。
液冷这轮景气度,本质上是AI算力功耗倒逼出来的。GPU厂商把风冷门关死,标准把行业共识固化,政策把PUE门槛拉高——三个力量同时到位,液冷就从"可以选"变成了"必须做"。
后续值得跟踪两个指标:一是Vera Rubin实际交付节奏对液冷订单兑现的拉动,二是浸没式液冷在新建项目中的占比变化。前者决定短期业绩,后者决定长期技术路线谁占上风。