


AI算力驱动液冷散热,2029年市场规模预计162亿元
AI算力驱动液冷散热,2029年市场规模预计162亿元
(1)液冷散热行业发展概况
①电子设备散热需求的形成及传统散热方式的局限
散热需求本质上来源于电子器件运行过程中的持续发热。芯片、服务器及其他电子设备在工作时,电流通过半导体器件会产生热量,晶体管高速开关过程中也会不断释放热能。若热量不能及时导出,器件温度持续升高,将导致性能下降、可靠性降低、使用寿命缩短,严重时甚至可能引发系统故障。因此,散热并非电子设备的附属环节,而是保障设备稳定运行和算力持续输出的基础条件。
在电子设备发展初期,由于芯片功耗较低、系统集成度相对有限、热流密度不高,行业主要采用自然对流、散热片配合风扇等风冷散热方式。该类方案以空气作为传热介质,通过空气流动将器件表面的热量带走,具有结构简单、成本较低、维护方便、适用范围广等优点,因此长期以来一直是服务器、通信设备及一般电子设备的主流散热路径。随着电子设备性能持续提升,热管、均热板、强制风冷等强化散热方案逐步发展起来,但其底层逻辑仍然是依靠空气完成热量转移。
不过,风冷散热的能力边界也较为明确。由于空气导热系数和比热容较低,其单位体积可带走的热量有限,因此当芯片功耗、机柜功率密度和热流密度持续上升后,传统风冷方案会逐步面临散热效率不足、能耗上升、噪声增大和空间利用率下降等问题。随着AI算力需求快速增长,服务器性能跃升直接带动芯片功耗和机柜功率密度显著上升,传统风冷技术因空气换热能力有限,已越来越难以满足高密度算力设备的稳定运行需求。
②液冷技术导入的必然性
面对急剧攀升的芯片功耗与机柜功率密度,传统风冷已无法适应服务器需求。液冷以液体作为主要传热载体,利用液体更高的导热系数、更高的比热容以及更强的对流换热能力,更高效地吸收并带走发热器件产生的热量。
正因如此,液冷在高热流密度场景下展现出明显优于风冷的性能优势。根据东吴证券研究报告,液冷相较传统风冷具有低能耗、高散热、低噪声和低TCO((Total Cost of Ownership,即全生命周期成本)等优势;以2MW机房为例,液冷散热能力可达到风冷的4至9倍。英伟达服务器液冷方案从GB200NVL72的“液冷85%+风冷15%”演进至Rubin架构下的全液冷方案。液冷技术已成为应对高功率散热挑战、保障系统可靠性的关键基础设施,液冷方案由此从“可选项”演变为“必选项”。
③液冷技术路线及产业链结构基本情况
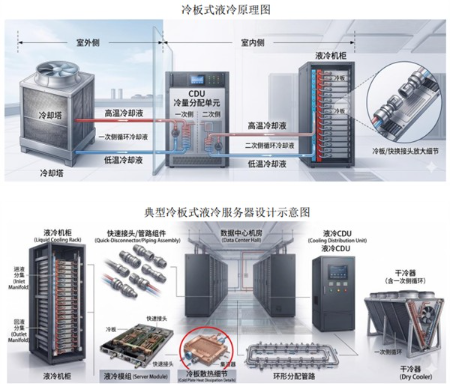
从技术路线看,当前液冷散热主要包括冷板式液冷、浸没式液冷和喷淋式液冷三类。其中,冷板式液冷是现阶段产业化程度最高、商业化落地最充分的方案。其基本原理是将冷却液限制在密闭冷板内部,通过液冷板与CPU、GPU等主要发热器件接触换热,再借助循环系统将热量带走。
由于冷却液不直接接触电子元器件,冷板式液冷与现有服务器架构兼容性较好,对既有数据中心基础设施改造相对较小,具备部署灵活、运维便利、初始投入相对可控等优势,因此在新建和改造项目中应用最为普遍。
根据甬兴证券引用赛迪顾问及《电信运营商液冷技术白皮书》的研究,到2027年,冷板式液冷在新建液冷数据中心中的占比预计仍将超过80%。从产业链结构看,液冷散热行业已逐步形成较为完整的系统化配套体系。液冷系统通常由室外侧和室内侧两部分构成。室外侧主要包括冷源设备、一次侧循环系统、水处理及监控系统等;室内侧则包括CDU(冷却分配单元)、液冷管路、分水器、液冷板、快速接头、阀件、冷却介质以及液冷机柜等核心组成部分。
④AI服务器市场扩容夯实需求基础,液冷服务器高增长释放液冷渗透空间
AI服务器是在传统服务器基础上,围绕人工智能训练、推理等场景进行硬件重构和软件优化形成的高性能计算系统,是支撑大模型研发和生成式人工智能应用落地的核心算力设备。随着大模型快速发展及生成式人工智能应用加速普及,市场对高性能计算资源的需求持续提升,带动AI服务器市场规模不断扩大。IDC数据显示,2024年中国人工智能服务器市场规模达到190亿美元,2025年将达到259亿美元,同比增长36.2%,预计到2028年将进一步增长至552亿美元。
在AI服务器市场持续扩容的同时,服务器功率密度和热流密度不断提升,传统风冷散热逐步接近能力边界,液冷方案渗透率随之加快提升,推动液冷服务器市场进入快速增长阶段。根据思瀚发布的《2024-2029年液冷服务器行业发展现状及投资前景分析报告》,2024年中国液冷服务器市场规模达到23.7亿美元,同比增长67.0%;预计到2029年市场规模将达到162亿美元,2024年至2029年年复合增长率将达到46.8%。这表明,液冷市场不仅受益于AI服务器总体规模扩张,更受益于液冷渗透率持续提升,行业成长弹性更为突出。
(2)液冷散热行业未来发展趋势
①在绿色数据中心建设持续推进背景下,液冷散热有望加快渗透,并逐步成为高密度算力基础设施的重要散热方案
随着“双碳”目标持续推进以及数据中心绿色低碳发展要求不断提高,数据中心能效指标约束趋严,液冷散热在降低制冷系统能耗、优化PUE(电能利用效率)水平方面的优势将进一步凸显。《数据中心绿色低碳发展专项行动计划》提出,到2025年底,全国数据中心平均电能利用效率降至1.5以下,新建及改扩建大型和超大型数据中心电能利用效率降至1.25以内。
在此背景下,数据中心对高效散热和节能降耗方案的需求预计将持续提升。中国信息通信研究院在《算力中心冷板式液冷发展研究报告(2024年)》中指出,伴随算力中心能耗快速增长,液冷凭借散热与节能方面的综合优势,有望成为未来重要的散热路径。根据东吴证券研究报告,液冷技术具有较好的节能效果,有助于将数据中心PUE降至较低水平,并降低运行过程中的电费支出和综合成本。未来液冷散热行业的发展,预计将在较大程度上受益于绿色数据中心建设和能效约束持续趋严带来的需求释放。
②液冷技术将持续向更高散热效率和更高集成度方向升级,并由以独立液冷部件为主的模块化方案逐步向芯片封装级液冷等更高阶方案演进
随着AI服务器、高性能计算设备和智算中心功率密度持续提升,液冷散热方案亦面临进一步升级需求。现阶段,液冷系统仍以模块化架构为主,服务器及机柜侧通常由液冷管路、分水器、液冷板、快速接头等相对独立的液冷部件共同构成完整散热回路,其中冷板式液冷仍是当前主流技术路线。该类方案通过在芯片或功能模块表面布置液冷板,并借助连接、分液及流体输送部件实现循环散热,具有产业化程度较高、兼容性较好、部署方式相对成熟等特点。但从技术演进趋势看,液冷正逐步向更靠近热源、更短热传导路径及更高结构集成度的方向发展,其核心在于通过缩短散热路径、降低热阻、提升换热效率,以适应更高热流密度芯片的散热需求。
随着Rubin、Rubin Ultra等下一代平台芯片功耗持续上升,传统以独立冷板等部件为核心的模块化液冷方案,其散热能力或将逐步接近边界,微通道液冷板、微通道盖板等更高阶技术路线有望加快应用,液冷技术预计将沿着“独立液冷部件模块化方案—更高集成度液冷方案—芯片封装级液冷”的方向持续演进。