


AI算力持续拉动!数据中心成为磁悬浮冷水机主战场
AI算力持续拉动!数据中心成为磁悬浮冷水机主战场
2025年,中国磁悬浮离心式冷水机组市场规模约67.9亿元,同比增长16.1%。但如果只算数据中心这一个场景,据中金公司测算,2026年相关市场规模有望达到288亿元,增速超过70%。
同一个技术品类,整体市场几十亿,单靠AI数据中心一个变量,就能拉出三倍以上的增长空间。
过去十年,磁悬浮冷水机组一直是“高效但小众”:技术先进,价格偏高,主要用在高端商业建筑。真正让它从边缘走向中心的,是2024年之后AI算力爆发带来的冷却需求重构。
01、磁悬浮到底改变了什么?
核心变化只有一个:让压缩机的转子“浮”起来运转,不再有机械接触和摩擦。
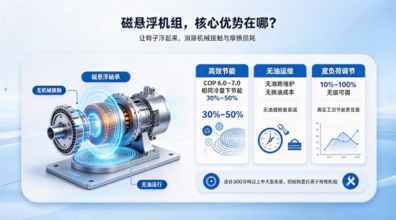
传统螺杆或离心压缩机,转子靠轴承支撑,金属之间有接触、有摩擦、有润滑油。由此带来三个问题:摩擦损耗拉低能效,润滑油污染换热端,长期运行能效衰减明显。
磁悬浮轴承用电磁力把转子悬浮在半空,彻底消除机械接触。结果很直接:能效大幅提升。磁悬浮离心压缩机COP普遍6.0到7.0,传统螺杆机只有4.5到5.5,相同冷量下节能30%到50%。
无油运行,运维成本下降。没有油路维护、换油、油过滤器更换,也不存在油膜附着导致换热器效率逐年衰减。对常年连续运行的数据中心,这一点价值极大。
部分负荷适应性强。磁悬浮机组可在10%到100%负荷范围内无级调节,而实际运行绝大多数时间在30%到70%负荷区间。真实工况下的节能幅度,往往比实验室数据更可观。
但磁悬浮不是万能替代。优势集中在中大型冷量场景,通常300冷吨以上,小冷量下成本优势不明显。初始购置价仍高于传统机组,对价格敏感的项目,投资回收期可能拉长到5到8年。
真正的问题不是“磁悬浮好不好”,而是:在什么场景下,它的优势足以覆盖溢价成本?
02、三个变量,把磁悬浮推上快车道
磁悬浮技术本身不新,过去十年一直“叫好不叫座”。2024到2026年开始加速,不是技术突然变好了,是三个外部变量同时变了。
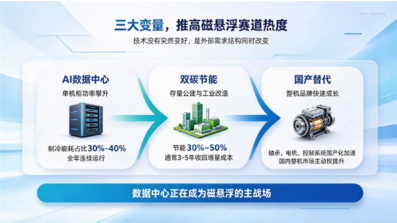
▎第一个变量,AI数据中心
传统机柜功率密度5到8千瓦,AI算力集群单机柜已经攀升到30到50千瓦甚至更高。散热需求从“温度控制”变成“高密度热管理”。
更关键的是,数据中心全年365天、每天24小时连续运行。制冷系统占数据中心总能耗的30%到40%,能效每提升一个百分点,对应的是真金白银的电费。
中国日报网援引数据显示,中国数据中心用磁悬浮压缩机市场规模预计从2024年的63.0亿元增长至2030年的218.1亿元,年均复合增长率23.0%。海尔已有超半数磁悬浮压缩机落地数据中心场景,美的iCooling AI节能系统接入全国157个数据中心项目,实测全年综合COP达7.8。
数据中心正在成为磁悬浮的主战场。
▎第二个变量,双碳政策
新建大体量公建项目收缩,但存量更新和工业节能改造在释放需求。公共建筑节能改造、工业企业能效提升从“可选项”变成“硬指标”。磁悬浮节能30%到50%的特性,恰好命中改造场景的核心诉求。
对已运行10到15年的商业建筑、医院、工厂,传统螺杆机能效衰减严重,更换成磁悬浮后通常3到5年即可收回增量成本。
▎第三个变量,国产替代
过去磁悬浮贵,核心原因是压缩机掌握在外资手里。丹佛斯累计出货突破16万台,全球份额约70%,嘉兴海盐工厂满产仍供不应求。但这个格局正在被打破。目前,国内磁悬浮冷水机组赛道有50多个品牌,压缩机层面,丹佛斯仍是全球龙头。但在国内整机市场,国产品牌已经抢回主动权。
2026年上半年:海尔磁悬浮中央空调市占率超40%,是唯一突破40%份额的品牌,优势在数据中心场景深度绑定和风液全场景方案。美的磁悬浮离心机依托自研轴承系统和iCooling AI节能系统,在数据中心和轨道交通场景放量明显,规模同比增长超30%;格力核心优势是全产业链垂直整合,磁悬浮压缩机自研量产能力超过1200台套。此外,磁谷科技聚焦节水型冷却方案,天瑞重工在磁悬浮热泵和工业余热回收领域突破。
竞争焦点正在从“有没有技术”转向“谁能在特定场景把系统效率做到最优”。数据中心拼全年综合COP和AI调控,商业改造拼交付速度和回收期,工业场景拼高温出水适配和宽负荷调节。不同场景的最优解,不再是同一个产品。
03、未来三年的四个机遇
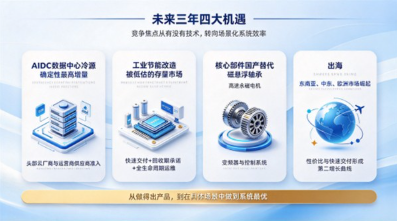
AIDC数据中心冷源确定性最高的增量。AI算力建设还在早期,八大枢纽节点大型数据中心陆续落地,高密度机柜渗透率持续提升。能不能进入头部云厂商和运营商的合格供应商名录,决定能不能吃到这波红利。
工业节能改造被低估的存量市场。工厂、医院、商业综合体制冷系统改造需求正在释放。市场分散、单项目金额不大,但总量可观、客户粘性强。能提供“快速交付+回收期承诺+全生命周期运维”一体化方案的,更容易建立壁垒。
核心部件国产替代整机厂在打价格战,但上游磁悬浮轴承、高速永磁电机、变频器、控制系统国产化率仍然不高。随着整机出货量攀升,核心部件需求越来越迫切,这是比整机更有技术壁垒、也更有利润空间的环节。
出海国内竞争加剧,东南亚、中东、欧洲的数据中心和绿色建筑市场正在崛起。国产品牌凭性价比和快速交付能力已经在海外落地项目,未来三年出海能力会成为头部企业的第二增长曲线。
磁悬浮冷水机组正在从“技术驱动”切换到“需求驱动”。
过去比的是谁能把磁悬浮做出来。现在比的是谁能在具体场景里把综合能效、交付速度、运维成本和回收期做到最优。
技术红利期不会永远持续。当产能铺开、价格战打响,留下来的一定是那些在特定场景里建立了系统能力的企业,而不只是能做出一台好机组的企业。